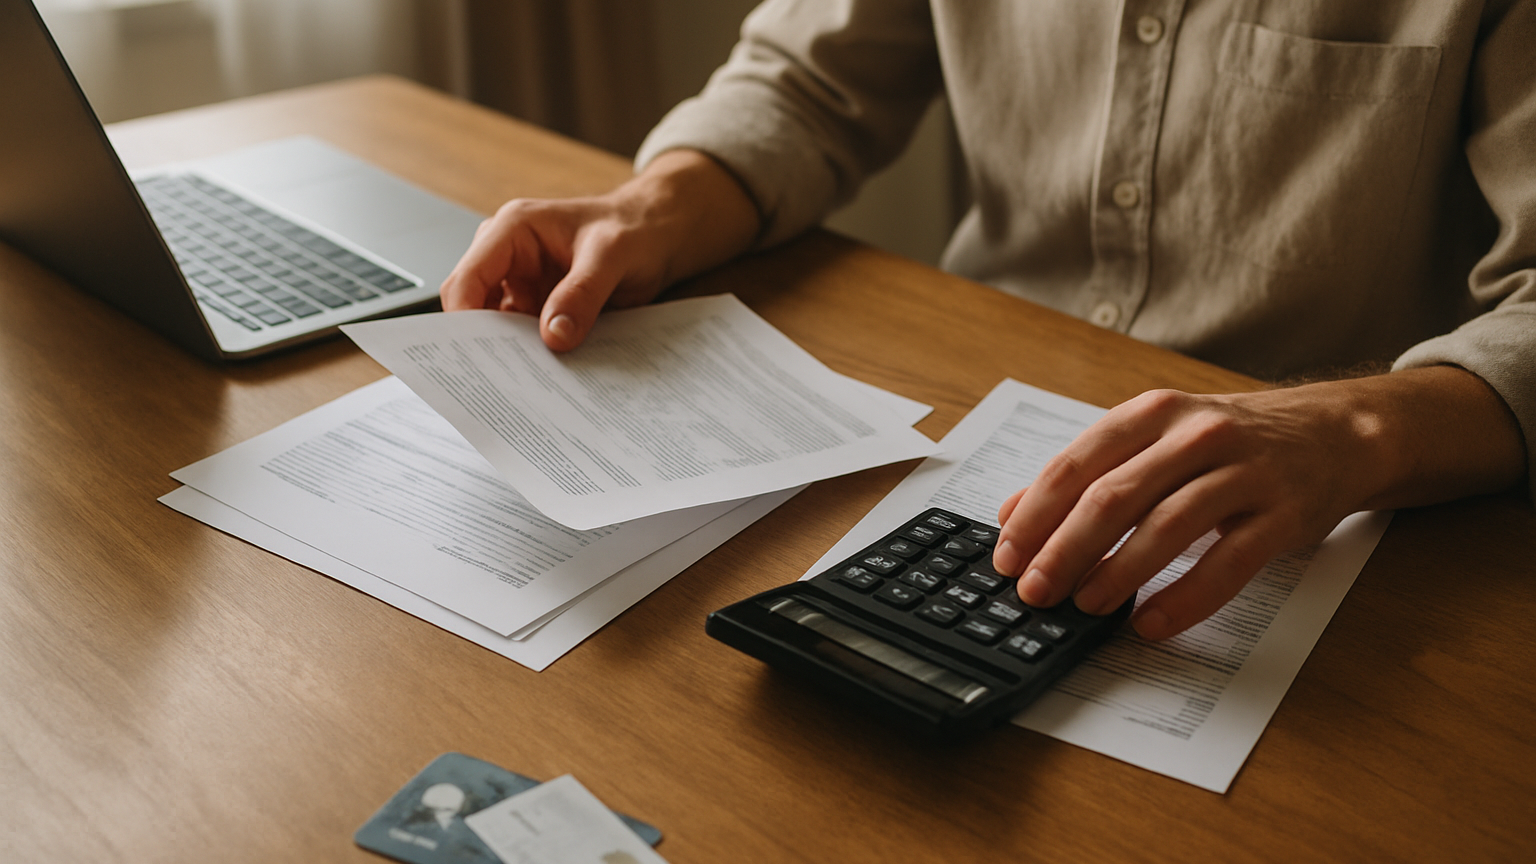
Zdolność kredytowa to kluczowy element, który decyduje o możliwości uzyskania kredytu.
To maksymalna kwota, jaką bank jest gotów pożyczyć, bazując na ocenie Twojej zdolności do spłaty zobowiązań.
Zrozumienie, od czego zależy zdolność kredytowa, jest niezbędne, aby skutecznie zarządzać swoimi finansami oraz podejmować świadome decyzje kredytowe.
W artykule przyjrzymy się fundamentalnym czynnikom wpływającym na Twoją zdolność kredytową, takim jak dochody, historia kredytowa oraz aktualne zobowiązania. Dowiedz się, w jaki sposób te elementy współdziałają oraz co możesz zrobić, aby poprawić swoją sytuację finansową.
Zdolność kredytowa – co to takiego i od czego zależy?
Zdolność kredytowa to maksymalna kwota kredytu, jaką bank jest gotów udzielić kredytobiorcy. Ocenia się ją na podstawie możliwości spłaty zadłużenia, które są definiowane przez różne czynniki finansowe i osobiste.
Najważniejsze elementy wpływające na zdolność kredytową to:
- Dochody
Stabilność i wysokość dochodów są kluczowe. Regularne dochody np. z umowy o pracę na czas nieokreślony są korzystniejsze dla banków. - Wydatki gospodarstwa domowego
Banki biorą pod uwagę codzienne wydatki, takie jak rachunki, żywność i inne koszty życia, aby określić realne możliwości spłat. - Historia kredytowa
Posiadanie dobrej historii kredytowej, w tym terminowe spłacanie wcześniejszych zobowiązań, pozytywnie wpływa na ocenę zdolności kredytowej. Negatywne wpisy mogą znacząco ograniczyć szanse na uzyskanie kredytu. - Aktualne zobowiązania
Wysokość i liczba już posiadanych kredytów oraz innych zobowiązań, jak karty kredytowe, wpływają na zdolność do zaciągnięcia nowych długów. - Scoring kredytowy
Jest to ocena banku dotycząca wiarygodności kredytobiorcy, opierająca się na zebranych informacjach i historii kredytowej.
Każdy z tych elementów jest analizowany przez banki w celu ustalenia, czy potencjalny kredytobiorca jest w stanie spłacić zaciągnięty kredyt w przyszłości.
Dochody – najważniejszy czynnik wpływający na zdolność kredytową
Dochody są kluczowym elementem oceny zdolności kredytowej.
Banki stawiają na stabilność oraz dokumentację źródła dochodów.
Preferowane jest zatrudnienie na umowę o pracę na czas nieokreślony, ponieważ daje to kredytodawcom pewność, że kredytobiorca ma stały i regularny dochód.
Wyższe dochody automatycznie zwiększają możliwości kredytowe, co przekłada się na większą atrakcyjność oferty dla banku.
Istnieją różne źródła dochodów, które mogą zostać uwzględnione w procesie oceny zdolności kredytowej:
- Zatrudnienie na umowę o pracę – przy długoterminowej umowie na czas nieokreślony, banki mają pewność co do stabilności finansowej.
- Działalność gospodarcza – osoby prowadzące własną firmę muszą dostarczyć dodatkowe dokumenty, takie jak rachunki zysków i strat oraz zeznania podatkowe za kilka lat.
- Umowy cywilnoprawne – umowy o dzieło czy zlecenia są mniej preferowane, ze względu na ich krótkoterminowy charakter i wymagają dodatkowych dowodów na stałość dochodów.
- Wynajem nieruchomości – dochody z wynajmu również mogą pozytywnie wpłynąć na zdolność kredytową, jednak wymagają potwierdzenia stabilności i regularności wpływów.
- Inwestycje – otrzymywany zysk z inwestycji, np. akcji czy obligacji, może być brany pod uwagę, z zastrzeżeniem ich regularności.
Wszystkie te źródła dochodów muszą być jasno udokumentowane.
Kredytodawcy weryfikują ich stabilność, co bezpośrednio przekłada się na wysokość zdolności kredytowej i możliwości uzyskania kredytu w przyszłości.
Warto dodać, że wydatki gospodarstwa domowego również mają znaczący wpływ na ogólną ocenę zdolności kredytowej, dlatego kluczowe jest utrzymanie równowagi między dochodami a wydatkami.
Historia kredytowa a zdolność kredytowa
Historia kredytowa ma kluczowe znaczenie w ocenie zdolności kredytowej, ponieważ odkrywa, jak kredytobiorca zarządzał swoimi wcześniejszymi zobowiązaniami.
Terminowe spłaty swoich długów mają pozytywny wpływ na zdolność kredytową. Banki preferują klientów, którzy w przeszłości regularnie regulowali swoje rachunki i nie dopuszczali się opóźnień. Dobra historia może zatem zwiększyć szanse na uzyskanie kredytu na korzystnych warunkach.
Z drugiej strony, jakiekolwiek opóźnienia w spłatach, czy negatywne wpisy w rejestrze mogą prowadzić do odrzucenia wniosku o kredyt. Nawet jedno opóźnienie może znacząco obniżyć scoring kredytowy, co w konsekwencji wpływa na zdolność do uzyskania dodatkowych środków finansowych.
W tym kontekście raport BIK (Biuro Informacji Kredytowej) odgrywa istotną rolę. To dokument, który gromadzi informacje o historii kredytowej klientów, a producent kredytów korzysta z tych danych podczas podejmowania decyzji kredytowych. Warto regularnie sprawdzać swój raport BIK, aby być świadomym swojej sytuacji kredytowej.
Kluczowe elementy, na które warto zwrócić uwagę w raporcie BIK, to:
- liczba zaciągniętych kredytów i pożyczek
- terminowość spłat
- wysokość zadłużenia
- ewentualne wpisy negatywne
Monitorowanie historii kredytowej i regularne spłaty zobowiązań mogą znacząco poprawić zdolność kredytową i ułatwić dostęp do korzystniejszych ofert kredytowych.
Obecne zobowiązania finansowe a zdolność kredytowa
Aktualne zobowiązania wobec banków mają istotny wpływ na zdolność kredytową. Każde posiadane zobowiązanie, bez względu na jego rodzaj, jest analizowane przez banki podczas oceny wniosku o kredyt. Posiadanie kredytów, pożyczek oraz limitów na kartach kredytowych wpływa na to, jak wiele dodatkowego zadłużenia klient jest w stanie spłacić.
Wysokość bieżących zobowiązań jest kluczowym czynnikiem, który decyduje o maksymalnej kwocie kredytu, jaką można uzyskać. Banki obliczają zdolność kredytową, uwzględniając wszystkie aktywne kredyty oraz ich raty. Im więcej zobowiązań, tym trudniej będzie uzyskać nowe finansowanie. Dlatego tak ważne jest, aby kredytobiorcy regularnie monitorowali swoje zobowiązania.
W przypadku gdy całkowite obciążenie kredytowe przewyższa określony procent dochodów, banki mogą uznać, że osoba nie jest w stanie odpowiednio spłacać dodatkowego kredytu. Rekomendowane wskaźniki to zazwyczaj 30-40% miesięcznych dochodów przeznaczonych na spłatę zobowiązań. Dlatego kontrolowanie aktualnych wydatków i eliminacja niepotrzebnych długów sprzyja poprawie zdolności kredytowej.
Dodatkowo, jeśli kredytobiorca spłaca swoje zobowiązania terminowo, to tworzony jest pozytywny obraz w oczach instytucji finansowych. Terminowe spłaty mają znaczenie nie tylko dla aktualnych zobowiązań, ale również dla przyszłych możliwości uzyskania nowego kredytu.
Podsumowując, aktualne zobowiązania wobec banków są jednym z najważniejszych czynników zdolności kredytowej. Kontrolowanie wysokości zadłużenia oraz odpowiednia jego spłata mają kluczowe znaczenie w procesie uzyskiwania nowych kredytów.
Jak obliczyć zdolność kredytową?
Aby obliczyć zdolność kredytową, możesz skorzystać z różnych narzędzi, które są dostępne online, w tym kalkulatorów zdolności kredytowej.
Kalkulatory te pozwalają na oszacowanie maksymalnej kwoty kredytu, jaką możesz otrzymać na podstawie kilku kluczowych danych, takich jak:
- wysokość dochodów,
- aktualne zobowiązania,
- wydatki gospodarstwa domowego,
- rodzaj i wysokość planowanego kredytu.
Dzięki tym informacjom kalkulatory mogą wyliczyć szacunkową zdolność kredytową oraz miesięczną ratę, jaką będziesz musiał spłacać. W sieci dostępnych jest wiele propozycji kalkulatorów zdolności kredytowej, które różnią się funkcjonalnościami i dokładnością.
Rekomendowane jest także regularne monitorowanie swoich finansów. Można to robić za pomocą narzędzi dostępnych w Biurze Informacji Kredytowej (BIK).
Biuro to gromadzi informacje o każdej osobie korzystającej z kredytów, w tym historię spłat, co ma istotne znaczenie dla obliczania zdolności kredytowej.
Dzięki BIK można uzyskać nie tylko aktualny stan swojej historii kredytowej, ale również porady dotyczące poprawy zdolności kredytowej, co może znacząco wpłynąć na decyzje banków w kwestii przyznania kredytu.
Dbaj o regularność w spłacie kredytów i monitoruj swoją zdolność kredytową, aby zwiększyć szanse na uzyskanie finansowania w przyszłości.
Jak poprawić zdolność kredytową?
Aby poprawić zdolność kredytową, warto podjąć konkretne działania, które mogą pozytywnie wpłynąć na ocenę banku. Oto kilka praktycznych porad:
- Zwiększ swoje dochody
Rozważ dodatkową pracę lub inwestycje, które mogą zwiększyć Twoje dochody. Dodatkowe źródło przychodu z pewnością poprawi Twoją sytuację finansową i zwiększy szansę na uzyskanie kredytu. - Zmniejsz wydatki
Regularna analiza wydatków domowych jest kluczowa. Ograniczenie zbędnych kosztów, takich jak subskrypcje czy niepotrzebne zakupy, może znacząco poprawić Twoją zdolność kredytową, ponieważ zwiększy dostępne środki na spłatę zobowiązań. - Terminowa spłata zobowiązań
Regularna i terminowa spłata kredytów oraz innych zobowiązań jest jednym z najważniejszych czynników wpływających na zdolność kredytową. Unikaj opóźnień w płatnościach, ponieważ każde naruszenie może wpłynąć negatywnie na Twoją historię kredytową. - Dodaj współkredytobiorcę
W przypadku niskiej zdolności kredytowej, rozważ współpracę z inną osobą, aby ubiegać się o kredyt razem. Dodatkowy członek rodziny lub bliski znajomy z lepszą sytuacją finansową może poprawić szanse na uzyskanie kredytu. - Regularne monitorowanie historii kredytowej
Kontrolowanie swojej historii kredytowej pozwala na wychwycenie ewentualnych błędów lub nieścisłości, które mogą negatywnie wpłynąć na ocenę zdolności kredytowej. Upewnij się, że wszystkie informacje są aktualne i prawidłowe.
Podejmowanie tych kroków może znacząco wpłynąć na poprawę zdolności kredytowej, co z kolei ułatwi uzyskanie kredytu na korzystnych warunkach.
Nie ma jednego czynnika, który jednoznacznie definiuje zdolność kredytową.
To złożony proces, w którym należy uwzględnić wiele aspektów finansowych oraz osobistych.
Na zdolność kredytową wpływają takie elementy jak historia kredytowa, poziom dochodów, zobowiązania finansowe, a także wiek czy zatrudnienie.
Wiedza na temat, od czego zależy zdolność kredytowa, jest kluczowa przy staraniach o kredyt.
Dzięki niej można lepiej przygotować się do rozmowy z bankiem oraz zvýżyć swoje szanse na pozytywne rozpatrzenie wniosku.
Pamiętajmy, że poprawa zdolności kredytowej wymaga czasu i systematyczności, ale jest to możliwe.
Istotne jest także, aby monitorować swoją sytuację finansową i podejmować świadome decyzje.
Dzięki temu można nietylko zwiększyć swoją szansę na uzyskanie kredytu, ale również osiągnąć stabilność finansową w przyszłości.
FAQ
Q: Czym jest zdolność kredytowa?
A: Zdolność kredytowa to maksymalna kwota kredytu, jaką bank może przyznać, oparta na analizie finansowej kredytobiorcy oraz jego możliwości spłaty.
Q: Co wpływa na zdolność kredytową?
A: Dochody, historia kredytowa, aktualne zobowiązania oraz stabilność zatrudnienia to kluczowe elementy wpływające na zdolność kredytową.
Q: Jakie są najważniejsze czynniki przy ocenie zdolności kredytowej?
A: Dochody w formie stałej, wydatki, historia kredytowa, oraz istniejące zobowiązania finansowe mają największy wpływ na ocenę zdolności kredytowej przez banki.
Q: Dlaczego warto sprawdzić zdolność kredytową przed złożeniem wniosku o kredyt?
A: Sprawdzenie zdolności kredytowej pozwala uniknąć odrzucenia wniosku oraz planować dalsze kroki w uzyskiwaniu kredytu.
Q: Jak mogę poprawić swoją zdolność kredytową?
A: Można poprawić zdolność kredytową poprzez przegląd zobowiązań, zwiększenie dochodów, dodanie współkredytobiorcy oraz wybór korzystniejszej oferty banków.
Q: Jak banki obliczają zdolność kredytową?
A: Banki uwzględniają dochody, wydatki, aktualne zobowiązania oraz historię kredytową, aby ocenić zdolność do spłaty nowych zobowiązań.
Q: Co widzi bank w raporcie BIK?
A: Bank analizuje historię kredytową, terminowe spłaty i ewentualne opóźnienia, aby ocenić wiarygodność kredytobiorcy.
Q: Czy historia kredytowa jest niezbędna do uzyskania kredytu hipotecznego?
A: Dobrze utrzymana historia kredytowa jest kluczowa; brak historii jest lepszy niż negatywna, co może wpłynąć na możliwość uzyskania kredytu.